Perencanaan Keuangan: Kebiasaan Menabung Dan Berinvestasi
Perencanaan Keuangan merupakan langkah penting untuk mengatur pendapatan agar dapat memenuhi kebutuhan sehari-hari sekaligus mempersiapkan masa depan. Setiap orang memiliki kondisi ekonomi dan tujuan yang berbeda, mulai dari memenuhi kebutuhan rumah tangga, membiayai pendidikan, membeli tempat tinggal, hingga mempersiapkan masa pensiun. Tanpa pengelolaan yang terarah, pendapatan yang diperoleh setiap bulan dapat habis untuk berbagai pengeluaran sehingga sulit menyisihkan dana untuk kebutuhan jangka panjang.
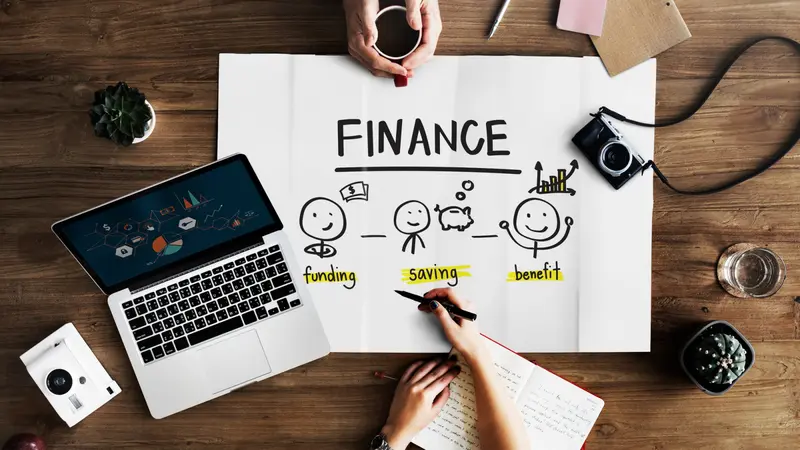
Kebiasaan menabung dan berinvestasi menjadi dua kegiatan yang dapat membantu membangun kondisi finansial lebih teratur. Menabung memberikan cadangan dana yang dapat di gunakan ketika menghadapi kebutuhan mendadak, sedangkan investasi memberikan peluang untuk mengembangkan aset dalam jangka waktu tertentu. Keduanya memiliki fungsi berbeda, tetapi dapat saling melengkapi apabila di lakukan berdasarkan perencanaan yang sesuai dengan kemampuan keuangan.
Pentingnya Menabung Untuk Membangun Keamanan Finansial
Menabung merupakan kebiasaan menyisihkan sebagian pendapatan sebelum di gunakan untuk memenuhi kebutuhan lainnya. Langkah ini terlihat sederhana, tetapi membutuhkan kedisiplinan agar dapat di lakukan secara konsisten. Salah satu cara yang dapat di terapkan adalah menentukan jumlah tabungan sejak awal menerima penghasilan, bukan hanya menyimpan uang yang tersisa pada akhir bulan. Dengan cara tersebut, kegiatan menabung menjadi bagian dari prioritas pengelolaan keuangan.
Sebelum menentukan besaran tabungan, seseorang perlu memahami kondisi pendapatannya dan mencatat pengeluaran rutin. Biaya makanan, transportasi, tempat tinggal, tagihan, serta kebutuhan keluarga perlu di perhitungkan agar alokasi dana tidak mengganggu kebutuhan utama. Apabila terdapat pengeluaran yang kurang penting, sebagian anggarannya dapat di alihkan untuk meningkatkan jumlah simpanan secara bertahap.
Salah satu tujuan utama menabung adalah membangun dana darurat. Dana ini disiapkan untuk menghadapi situasi yang tidak di rencanakan, seperti kehilangan pekerjaan, kerusakan kendaraan, atau kebutuhan kesehatan yang mendesak. Besarnya dana darurat dapat di sesuaikan dengan pengeluaran bulanan dan tanggungan keluarga. Materi edukasi Bank Indonesia menyebutkan bahwa kebutuhan awal dana darurat dapat di hitung setidaknya tiga kali pengeluaran bulanan bagi individu tanpa tanggungan dan enam kali bagi mereka yang memiliki keluarga.
Selain dana darurat, tabungan juga dapat di gunakan untuk mencapai tujuan tertentu. Seseorang dapat membuat rekening atau pos keuangan terpisah untuk kebutuhan pendidikan, perjalanan, pembelian kendaraan, maupun uang muka rumah. Pemisahan tersebut membantu menjaga dana agar tidak mudah di gunakan untuk keperluan konsumtif. Dengan target yang jelas, kebiasaan menabung menjadi lebih terarah dan mudah di evaluasi.
Memahami Investasi Dan Menentukan Tujuan Perencanaan Keuangan
Setelah memiliki dasar pengelolaan Perencanaan Keuangan yang cukup, investasi dapat menjadi salah satu cara untuk mempersiapkan kebutuhan jangka menengah maupun panjang. Berbeda dengan tabungan yang lebih mengutamakan kemudahan akses dan kestabilan dana, investasi di lakukan dengan menempatkan uang pada instrumen tertentu yang memiliki potensi memberikan keuntungan. Namun, setiap instrumen mempunyai karakteristik dan risiko yang perlu di pahami sebelum seseorang mengambil keputusan.
Beberapa pilihan investasi yang di kenal masyarakat antara lain deposito, reksa dana, obligasi, saham, dan emas. Masing-masing memiliki tingkat risiko, potensi hasil, serta jangka waktu yang berbeda. Deposito umumnya memiliki ketentuan waktu penyimpanan tertentu, sedangkan saham dapat mengalami perubahan harga yang cukup besar mengikuti kondisi perusahaan dan pasar. Reksa dana memungkinkan dana di kelola oleh manajer investasi sesuai jenis produk yang di pilih.
Pemilihan instrumen sebaiknya di mulai dengan menentukan tujuan dan waktu penggunaan dana. Uang yang di butuhkan dalam waktu dekat sebaiknya tidak ditempatkan pada instrumen yang memiliki fluktuasi tinggi atau sulit di cairkan. Sebaliknya, tujuan jangka panjang dapat di pertimbangkan melalui instrumen yang sesuai dengan kemampuan menghadapi perubahan nilai investasi Perencanaan Keuangan